 Sabtu, 14 November 2026 /
السبت 04 جمادى الآخر 1448
KONSEP YUSUF AL-QARADHAWI TENTANG PERLUASAN HARTA ZAKAT KONTEMPORER
KONSEP YUSUF AL-QARADHAWI TENTANG PERLUASAN HARTA ZAKAT KONTEMPORER
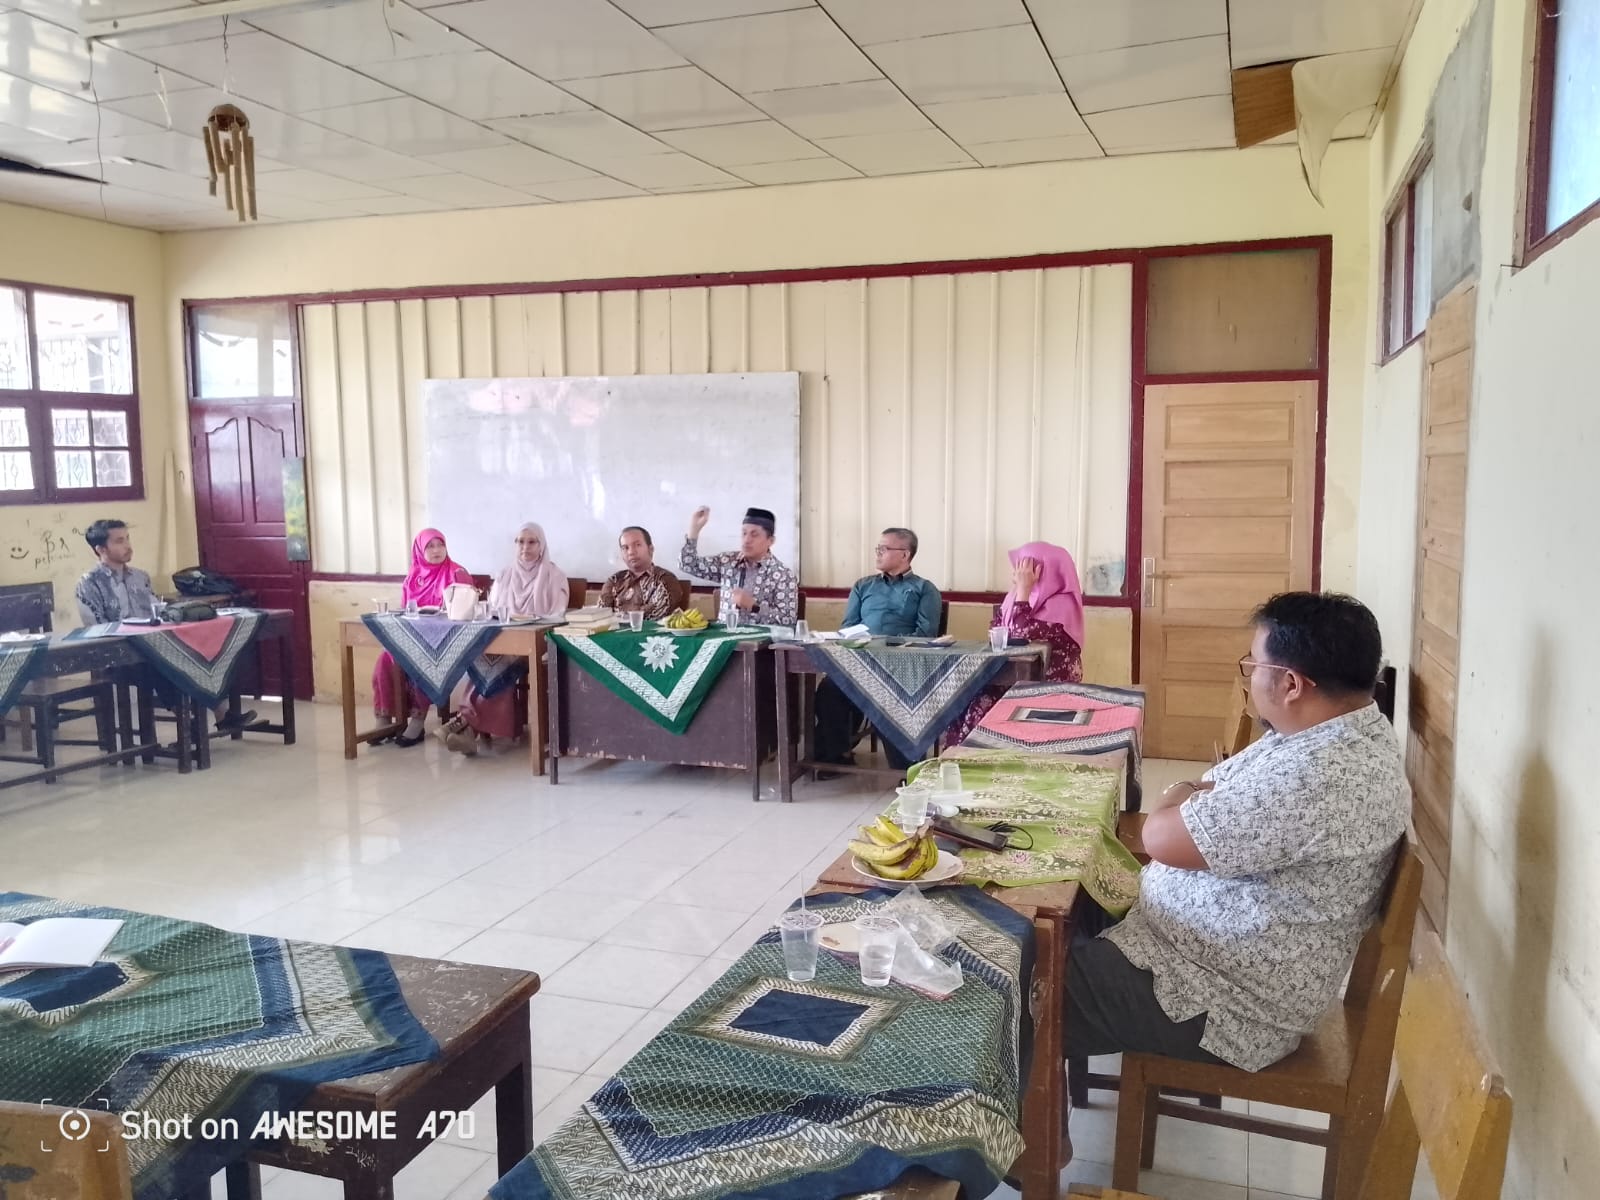
narasumber : Dr. H. Ahmad Budiman, Lc.,M.A
Studi Kasus Zakat Profesi
Pemikiran Yusuf al-Qaradhawi mengenai perluasan harta zakat kontemporer merupakan salah satu bentuk ijtihad dalam merespons perubahan struktur ekonomi dan perkembangan sumber kekayaan masyarakat modern. Pada masa klasik, kekayaan masyarakat umumnya bersumber dari pertanian, peternakan, perdagangan, emas, dan perak. Sementara itu, pada masa sekarang, sumber penghasilan semakin beragam, seperti gaji pegawai, honorarium profesi, jasa keahlian, keuntungan perusahaan, saham, investasi, royalti, dan berbagai bentuk usaha produktif lainnya.
Perubahan tersebut menimbulkan persoalan dalam fikih zakat, yaitu bagaimana menentukan kewajiban zakat terhadap kekayaan yang tidak disebutkan secara khusus dalam klasifikasi harta zakat pada masa klasik. Dalam menjawab persoalan ini, Yusuf al-Qaradhawi menawarkan gagasan diversifikasi atau perluasan objek zakat. Gagasan tersebut bukan bertujuan mengubah prinsip dasar zakat, melainkan mengembangkan penerapan hukum berdasarkan dalil syariat, penalaran fikih, dan tujuan utama syariat Islam.
1. Perluasan Objek Zakat sebagai Respons terhadap Perubahan Ekonomi
Perluasan objek zakat sebenarnya bukan pemikiran yang sepenuhnya baru. Sejumlah praktik dan pemikiran ulama sejak generasi awal Islam telah menunjukkan adanya ruang ijtihad dalam menentukan objek zakat. Umar bin Khattab pernah mempertimbangkan zakat atas kepemilikan kuda. Umar bin Abdul Aziz juga dikenal memerintahkan pemungutan zakat terhadap beberapa jenis harta tertentu. Selain itu, Imam Abu Hanifah menggunakan metode qiyas dalam menetapkan zakat atas barang perdagangan.
Yusuf al-Qaradhawi kemudian mengembangkan pemikiran tersebut secara lebih sistematis. Ia menawarkan kerangka metodologis untuk menentukan kekayaan kontemporer yang dapat dikenai zakat. Menurutnya, penentuan objek zakat tidak cukup hanya melihat bentuk fisik harta sebagaimana dikenal pada masa dahulu, tetapi juga harus memperhatikan karakter ekonomi dan potensi perkembangannya.
Dengan demikian, penghasilan profesi, keuntungan perusahaan, saham, investasi, dan aset produktif dapat dikaji sebagai objek zakat sepanjang memenuhi ketentuan dan kriteria fikih. Perluasan tersebut tetap harus memiliki dasar hukum yang jelas dan tidak boleh dilakukan secara sembarangan.
2. Landasan Syariat Perluasan Objek Zakat
Pemikiran al-Qaradhawi dibangun melalui tiga landasan utama, yaitu keumuman nash Al-Qur'an, penggunaan qiyas, dan maqashid asy-syariah.
Pertama, keumuman firman Allah dalam QS. Al-Baqarah ayat 267 yang memerintahkan orang beriman untuk menginfakkan sebagian hasil usaha yang baik dan sebagian hasil bumi. Perhatian al-Qaradhawi tertuju pada frasa mā kasabtum yang berarti hasil usaha. Menurutnya, istilah tersebut memiliki cakupan umum sehingga dapat mencakup penghasilan yang diperoleh melalui pekerjaan dan profesi, tidak terbatas pada hasil perdagangan atau pertanian.
Kedua, QS. At-Taubah ayat 103 yang memerintahkan pengambilan zakat dari sebagian harta manusia. Kata amwālihim menunjukkan makna harta secara umum. Keumuman tersebut memberikan ruang bagi penerapan zakat terhadap berbagai bentuk kekayaan baru selama memenuhi persyaratan yang dapat dipertanggungjawabkan secara fikih.
Ketiga, penggunaan qiyas. Qiyas merupakan metode penetapan hukum terhadap persoalan baru dengan menghubungkannya kepada persoalan yang telah memiliki ketentuan hukum karena terdapat kesamaan 'illat. Dalam pemikiran al-Qaradhawi, sifat berkembang atau an-namā’ menjadi salah satu 'illat penting dalam kewajiban zakat.
Ia memandang bahwa qiyas dapat diterapkan dalam persoalan ibadah yang memiliki alasan hukum rasional atau ma‘qūl al-ma‘nā. Oleh karena itu, penggunaan qiyas dalam zakat tidak dapat ditolak secara mutlak, selama unsur dan persyaratan qiyas terpenuhi.
Keempat, maqashid asy-syariah menjadi orientasi perluasan objek zakat. Zakat tidak hanya merupakan ibadah individual, tetapi juga instrumen sosial-ekonomi yang bertujuan menciptakan keadilan, solidaritas, dan keseimbangan distribusi kekayaan. Apabila penghasilan profesi menjadi sumber kekayaan utama masyarakat modern, mengabaikannya secara mutlak berpotensi menimbulkan ketimpangan dalam penerapan kewajiban zakat.
Ketiga landasan tersebut saling melengkapi. Keumuman nash memberikan dasar normatif, qiyas menjadi metode pengembangan hukum, sedangkan maqashid asy-syariah memastikan bahwa penerapan zakat tetap mengarah pada kemaslahatan dan keadilan sosial.
3. Tiga Kriteria Utama Harta yang Wajib Dizakati
Meskipun memperluas objek zakat, al-Qaradhawi tetap memberikan batasan agar kewajiban zakat tidak dibebankan secara berlebihan. Terdapat tiga kriteria utama yang harus diperhatikan.
Pertama, memiliki sifat berkembang (an-namā’). Harta yang wajib dizakati adalah harta yang mengalami pertumbuhan, baik secara nyata maupun potensial. Pertumbuhan nyata dapat terlihat pada ternak yang berkembang biak atau hasil pertanian. Sementara itu, pertumbuhan potensial dapat ditemukan pada perdagangan, investasi, perusahaan, dan berbagai aktivitas ekonomi yang menghasilkan keuntungan.
Kedua, mencapai nisab. Nisab merupakan batas minimum harta yang menjadi ukuran kewajiban zakat. Prinsip ini bertujuan menjaga agar zakat tidak diwajibkan kepada orang yang belum memiliki kemampuan ekonomi yang memadai. Dalam pembahasan zakat profesi, al-Qaradhawi menggunakan ukuran nisab yang disetarakan dengan 85 gram emas.
Ketiga, melebihi kebutuhan dasar (al-hājah al-aṣliyyah). Harta yang dizakati harus merupakan kelebihan dari kebutuhan pokok pemiliknya. Kebutuhan tersebut meliputi makanan, pakaian, tempat tinggal, dan sarana dasar kehidupan. Rumah yang ditempati, pakaian sehari-hari, kendaraan yang digunakan, serta peralatan kerja tidak otomatis menjadi objek zakat hanya karena mempunyai nilai ekonomi.
Selain ketiga kriteria tersebut, kepemilikan penuh, kondisi utang, dan ketentuan haul pada sebagian jenis harta tetap perlu dipertimbangkan. Dengan demikian, perluasan zakat tidak berarti seluruh harta atau setiap penerimaan seseorang langsung wajib dizakati.
4. Zakat Profesi dalam Pemikiran Yusuf al-Qaradhawi
Salah satu bentuk penerapan perluasan objek zakat yang penting adalah zakat profesi. Al-Qaradhawi menggunakan istilah al-māl al-mustafād untuk menjelaskan harta yang diperoleh melalui pekerjaan atau aktivitas tertentu dalam waktu relatif singkat.
Penghasilan yang termasuk kategori ini antara lain gaji pegawai pemerintah maupun swasta, honorarium dokter, dosen, pengacara, konsultan, pendapatan desainer, programmer, pekerja lepas, honor narasumber, fee jasa, dan royalti.
Menurut al-Qaradhawi, perkembangan ekonomi modern telah mengubah sumber utama kekayaan masyarakat. Jika dahulu kekayaan lebih banyak diperoleh dari sektor pertanian, peternakan, dan perdagangan, saat ini pekerjaan profesional dan sektor jasa menjadi sumber pendapatan yang sangat penting.
Al-Qaradhawi menggunakan beberapa argumentasi untuk mendukung zakat profesi. Selain keumuman ayat Al-Qur'an, ia mengemukakan riwayat mengenai praktik pemungutan zakat atas pemberian atau penghasilan tertentu pada masa generasi awal Islam. Ia juga menggunakan qiyas dengan zakat pertanian.
Dalam zakat pertanian, kewajiban ditunaikan ketika hasil panen diperoleh, sebagaimana dijelaskan dalam QS. Al-An'am ayat 141. Berdasarkan analogi tersebut, al-Qaradhawi berpendapat bahwa penghasilan profesi dapat dizakati ketika diterima apabila telah mencapai nisab. Dengan pendekatan ini, pembayaran zakat tidak harus menunggu satu tahun sebagaimana ketentuan haul pada sebagian jenis harta.
Dalam pembahasannya, nisab zakat profesi disetarakan dengan 85 gram emas dan kadar zakatnya sebesar 2,5 persen. Namun, penerapan ketentuan tersebut tetap memerlukan perhatian terhadap penghitungan penghasilan, kebutuhan dasar, serta metode pembayaran yang digunakan.
5. Perbedaan Pendapat Ulama tentang Zakat Profesi
Zakat profesi merupakan persoalan fikih yang tidak disepakati seluruh ulama. Muhammad Abu Zahrah, Abdul Wahhab Khallaf, Muhammad al-Ghazali, dan Didin Hafidhuddin termasuk tokoh yang mendukung perluasan zakat profesi. Mereka memandang bahwa penghasilan modern memiliki karakter kekayaan yang layak masuk dalam cakupan zakat. Pendekatan ini menekankan perubahan sumber kekayaan dan pentingnya keadilan distribusi.
Sebaliknya, Abdul Aziz bin Baz, Muhammad bin Shalih al-Utsaimin, dan al-Albani menekankan sifat tauqīfī dalam zakat serta keharusan mengikuti ketentuan nash. Menurut pendekatan ini, penghasilan yang baru diterima mengikuti ketentuan haul sebagaimana harta uang, sehingga tidak wajib langsung dikeluarkan zakatnya sebelum memenuhi ketentuan tersebut. Dalam naskah juga disebutkan Ibrahim Hosen dan Syafii Hadzami sebagai tokoh Indonesia yang menolak perluasan kewajiban zakat profesi tanpa dalil yang tegas.
Perbedaan ini menunjukkan adanya dua pendekatan utama, yaitu pendekatan tekstual yang menekankan ketentuan nash dan pendekatan yang mempertimbangkan maqashid serta kemaslahatan. Oleh karena itu, pemikiran al-Qaradhawi perlu ditempatkan sebagai salah satu hasil ijtihad, bukan sebagai pendapat yang telah disepakati seluruh ulama.
6. Lima Prasyarat Keberhasilan Zakat di Era Kontemporer
Menurut al-Qaradhawi, keberhasilan zakat tidak hanya ditentukan oleh penetapan kewajiban, tetapi juga oleh kualitas pengelolaan dan pendistribusiannya. Ia mengemukakan lima prasyarat utama.
Pertama, perluasan sumber zakat agar dapat menjangkau perkembangan kekayaan modern, seperti penghasilan profesi, keuntungan perusahaan, saham, investasi, dan aset produktif.
Kedua, optimalisasi pengelolaan harta zahir dan batin. Pengelolaan zakat harus mampu menjangkau harta yang terlihat secara fisik maupun harta yang tidak mudah diketahui, seperti simpanan, saham, dan instrumen investasi.
Ketiga, manajemen zakat yang profesional. Lembaga zakat membutuhkan perencanaan, pengorganisasian, pelaksanaan, dan pengawasan yang baik. Transparansi, akuntabilitas, pemanfaatan teknologi, serta kompetensi dan integritas amil menjadi unsur penting untuk membangun kepercayaan masyarakat.
Keempat, distribusi zakat yang adil dan produktif. Penyaluran harus memperhatikan delapan golongan penerima sebagaimana QS. At-Taubah ayat 60, dengan perhatian khusus terhadap fakir dan miskin. Zakat juga dapat dimanfaatkan untuk pemberdayaan ekonomi melalui modal usaha, pelatihan keterampilan, dan peningkatan kapasitas mustahik agar mampu mencapai kemandirian.
Kelima, penerapan sistem ekonomi Islam secara menyeluruh. Zakat perlu didukung oleh nilai dan kebijakan ekonomi yang sejalan dengan prinsip syariat, termasuk penghindaran riba serta penguatan instrumen sosial lainnya seperti wakaf, sedekah, dan kewarisan yang adil.
7. Kesimpulan Akhir
Berdasarkan keseluruhan pembahasan, pemikiran Yusuf al-Qaradhawi mengenai perluasan harta zakat kontemporer menunjukkan bahwa fikih zakat memiliki ruang ijtihad untuk merespons perubahan kehidupan ekonomi masyarakat. Zakat tidak seharusnya hanya dipahami berdasarkan bentuk kekayaan yang dominan pada masa klasik, tetapi juga perlu memperhatikan perkembangan sumber pendapatan dan karakter ekonomi masyarakat modern.
Zakat profesi menjadi salah satu contoh nyata penerapan pemikiran tersebut. Melalui keumuman nash, qiyas, dan maqashid asy-syariah, al-Qaradhawi memberikan argumentasi bahwa penghasilan dari pekerjaan profesional dapat menjadi objek zakat. Namun, kewajiban tersebut tetap harus memperhatikan sifat berkembang, tercapainya nisab, kelebihan dari kebutuhan dasar, serta persyaratan fikih lainnya.
Perbedaan pendapat ulama mengenai zakat profesi juga memperlihatkan bahwa persoalan ini membutuhkan kajian ilmiah yang terbuka dan bertanggung jawab. Penetapan hukum tidak cukup didasarkan pada keinginan memperbesar penerimaan zakat, tetapi harus didukung argumentasi syariat yang kuat dan mempertimbangkan kemampuan ekonomi pemilik harta.
Pada akhirnya, keberhasilan zakat di era kontemporer tidak hanya diukur dari besarnya dana yang berhasil dihimpun, melainkan juga dari kualitas pengelolaan, ketepatan penyaluran, dan dampak sosial yang dihasilkan. Zakat harus dikelola secara profesional, transparan, adil, dan produktif sehingga mampu membantu fakir miskin, mengurangi kesenjangan, serta memperkuat kemandirian ekonomi masyarakat.
Dengan demikian, pemikiran Yusuf al-Qaradhawi memberikan kontribusi penting bagi pengembangan fikih zakat kontemporer. Perluasan objek zakat merupakan upaya menjaga relevansi ajaran Islam dalam menghadapi perubahan zaman, tanpa meninggalkan prinsip-prinsip dasar syariat. Zakat tetap menjadi ibadah yang memiliki dimensi spiritual sekaligus instrumen keadilan sosial dan pemerataan kesejahteraan.
Wallahu a’lam bish-shawab.
7 orang telah melihat berita ini
CILUNG ARDIZON Admin
Kader Muhammadiyah
0 Komentar